
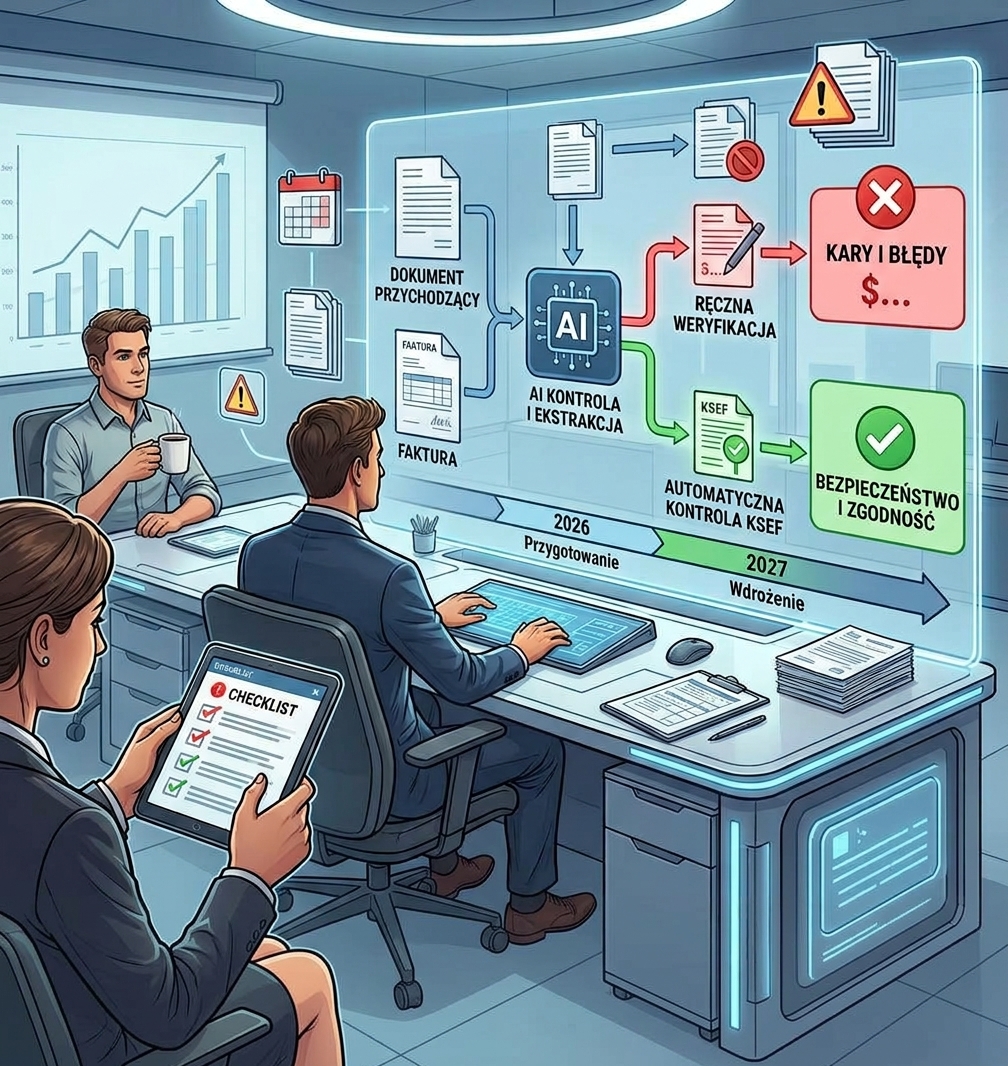
KSeF 2027 to dla wielu firm największa zmiana w fakturowaniu od lat — i moment, w którym ręczny obieg faktur przestaje wystarczać. Poniżej konkret: co realnie zmienia się od 1 stycznia 2027 i co warto uporządkować (oraz zautomatyzować) jeszcze do końca 2026 roku.
TL;DR
- Obowiązkowy KSeF już działa: od 1 lutego 2026 dla dużych firm (sprzedaż > 200 mln zł) i od 1 kwietnia 2026 dla pozostałych przedsiębiorców.
- Ministerstwo Finansów zapowiedziało (komunikat z 16 września 2026), że chce przesunąć koniec okresu bez kar administracyjnych na 31 grudnia 2027. To jednak na razie zapowiedź, nie ustawa — nie buduj na niej planu.
- Niezależnie od losów tego odroczenia 1 stycznia 2027 wchodzą twarde zmiany: obowiązkowy numer KSeF w płatnościach, koniec przejściówki dla paragonów i faktur z kas, wejście do systemu najmniejszych podatników.
- „Okres przejściowy” nie znaczy „zero ryzyka” — odpowiedzialność karno-skarbowa obowiązuje już w 2026, a za nieskorygowaną ewidencję z trybu offline24 grozi 500 zł za fakturę.
- Q4 2026 to ostatni spokojny moment, żeby zautomatyzować to, co wciąż robisz ręcznie — zanim dojdą płatności z numerem KSeF i zmiany formatów. Poniżej konkretna checklista i jak spiąć to w Make.com.
Gdzie naprawdę jesteśmy pod koniec 2026 roku
Jeśli prowadzisz firmę, która jest czynnym podatnikiem VAT, to KSeF nie jest już „czymś, co nadchodzi”. Od 1 kwietnia 2026 wystawiasz faktury ustrukturyzowane, a odbierać je przez system musisz już od lutego 2026 — niezależnie od swojej wielkości. Faktury za prąd, telekomunikację czy paliwo od dużych kontrahentów lecą do Ciebie przez KSeF od początku roku.
Problem w tym, że „wystawiam i odbieram” to nie to samo co „mam to poukładane”. Wiele firm przeszło luty i kwiecień 2026 na pół gwizdka: faktura leci do KSeF z programu księgowego, ale reszta obiegu dalej jest ręczna — ktoś pobiera faktury kosztowe, przepisuje dane, sprawdza NIP-y, wiąże dokument z płatnością i wrzuca do archiwum. Przez cały 2026 rok to uchodziło, bo Ministerstwo Finansów zaprojektowało okres od lutego do końca grudnia 2026 jako przejściowy, bez kar administracyjnych.
I tu pojawia się pułapka myślenia „mamy czas”.
Kary: zapowiedź odroczenia, ale bez gwarancji
16 września 2026 Ministerstwo Finansów poinformowało, że pracuje nad nowelizacją ustawy o VAT, która przesunęłaby koniec okresu bez sankcji na 31 grudnia 2027. Brzmi jak rok oddechu — ale są trzy haczyki:
- To projekt na etapie pisania, a nie obowiązujące prawo. Jeśli nowelizacja utknie, obowiązuje data pierwotna: kary od 1 stycznia 2027.
- Odroczenie dotyczy wyłącznie kar administracyjnych. Odpowiedzialność karno-skarbowa (KKS) za nierzetelne faktury działa niezależnie i obowiązuje już teraz.
- Już w 2026 obowiązuje konkretna sankcja: 500 zł za każdą nieskorygowaną ewidencję po nadaniu numeru KSeF fakturze z trybu offline24.
Innymi słowy: „brak kar w 2026” to nie to samo co „brak ryzyka”. A „być może brak kar w 2027” to za słaba przesłanka, żeby odkładać porządki.
Cztery zmiany, które wchodzą 1 stycznia 2027 niezależnie od odroczenia kar
To jest sedno, które ginie w większości artykułów. Nawet jeśli kary zostaną przesunięte, 1 stycznia 2027 kończy się kilka okresów przejściowych i te zmiany nie zależą od losów nowelizacji o sankcjach:
| Co się zmienia 1 stycznia 2027 | Dlaczego Cię dotyczy |
|---|---|
| Numer KSeF w płatnościach — płacąc przelewem za fakturę ustrukturyzowaną, czynny podatnik VAT musi podać numer KSeF (lub identyfikator zbiorczy). Przy split payment / MPP obowiązywało to wcześniej. | Twój proces płatności i parowania przelewów z fakturami musi „wyciągać” numer KSeF. Ręcznie — to kolejne pole do przepisania przy każdym przelewie. |
| Koniec przejściówki dla kas fiskalnych i paragonów — paragon z NIP do 450 zł traktowany jako faktura uproszczona poza KSeF przestaje działać na dotychczasowych zasadach. | Jeśli wystawiasz faktury do paragonów, zmienia się ścieżka dokumentu. |
| Wejście najmniejszych podatników — najmniejsze firmy (niskie miesięczne wartości sprzedaży) zaczynają wystawiać w KSeF. | Jeśli jesteś mikrofirmą, która „jeszcze nie musiała” — od stycznia musisz. |
| Pełne kary administracyjne (o ile nie przesunięte) — do 100% kwoty VAT z faktury wystawionej poza KSeF; dla faktur bez VAT do 18,7% kwoty należności ogółem. | Przy fakturze z VAT 10 000 zł to realnie do 10 000 zł kary za jeden błąd. |
Wniosek praktyczny: data do odhaczenia to 1 stycznia 2027, a nie „kiedyś, jak wejdą kary”. I do tego dnia warto mieć obieg faktur poukładany automatycznie — bo ręczny proces, który ledwo wyrabiał w 2026, przy nowych wymogach (numer KSeF w płatności) zacznie się sypać.
Co w typowym MŚP wciąż jest ręczne w KSeF
Z wdrożeń u klientów wyłania się ten sam zestaw „ręcznych” miejsc, które w 2026 jakoś działały, a w 2027 staną się wąskim gardłem:
- Pobieranie faktur kosztowych z KSeF — ktoś loguje się do systemu albo do programu księgowego i ściąga dokumenty, zamiast odbierać je automatycznie co kilkanaście minut.
- Walidacja NIP i statusu VAT kontrahenta — sprawdzanie „z palca” zamiast automatycznego odpytania GUS i białej listy VAT.
- Parowanie faktury z płatnością — a od 2027 dochodzi numer KSeF w przelewie, czyli kolejne pole do przepisania.
- Opis i kategoryzacja kosztu — ręczne przypisywanie do kategorii księgowej i MPK.
- Archiwizacja i przekazanie księgowej — mail z załącznikiem, folder na dysku, „czy to już zaksięgowane?”.
Każde z tych miejsc z osobna to minuta–dwie. Przy 100–250 fakturach miesięcznie robią się z tego godziny — i co ważniejsze, miejsca, w których łatwo o błąd, który od 2027 może być już płatny.
Checklista „do 31 grudnia 2026”
Zanim skończy się rok, warto przejść przez te punkty. Pogrupowane od „musisz” do „warto”:
Musisz (zgodność):
- Potwierdź, że Twój program księgowy / ERP (Subiekt, Comarch, Symfonia, WAPRO) wystawia i odbiera faktury przez KSeF w wersji produkcyjnej, nie tylko testowej.
- Sprawdź, czy odbierasz faktury kosztowe z KSeF — nie tylko wystawiasz. To obowiązek od lutego 2026.
- Przygotuj proces na numer KSeF w płatnościach od 1 stycznia 2027 (skąd go bierzesz, gdzie trafia w przelewie).
- Jeśli wystawiasz faktury do paragonów — ustal nową ścieżkę po końcu przejściówki.
Warto (automatyzacja, zanim zrobi się gorąco):
- Zautomatyzuj pobieranie faktur kosztowych z KSeF (co 15–30 min, bez logowania).
- Włącz automatyczną walidację NIP (GUS) i białej listy VAT przy każdej fakturze.
- Spnij parowanie faktura ↔ płatność z numerem KSeF, żeby nie przepisywać go ręcznie.
- Dołóż alerty (Slack / Teams / e-mail) dla faktur wymagających ręcznego przeglądu.
- Uporządkuj archiwizację — każdy dokument opisany i odnajdywalny, gotowy pod kontrolę.
Jeśli pierwsze cztery masz odhaczone, jesteś zgodny. Reszta to miejsce, gdzie realnie odzyskujesz godziny — i usuwasz błędy, zanim zaczną kosztować.
Jak spiąć to w Make.com (bez wymiany systemu)
Nie trzeba zmieniać ERP-a ani kupować „platformy do KSeF”. Większość powyższego da się zbudować na Make.com wokół systemu, który już masz. Szczegółowo rozpisałem cały przepływ w osobnym wpisie — jak krok po kroku działa automatyzacja faktur w KSeF — tutaj skupiam się na tym, co dochodzi pod kątem 2027.
Szkielet scenariusza (uproszczony):
- Wyzwalacz — harmonogram co 15–30 min (moduł Schedule) albo webhook z pośrednika KSeF.
- Pobranie faktur — zapytanie do API KSeF (moduł HTTP) o nowe dokumenty, parsowanie XML (FA_VAT).
- Walidacja — HTTP do API GUS/biała lista VAT; reguły sprawdzające NIP, duplikaty, kompletność.
- Numer KSeF → płatność — zapis numeru KSeF przy dokumencie, tak aby trafił do zlecenia przelewu (pole tytułu / identyfikator zbiorczy). To element, który realnie zyskuje na znaczeniu od 2027.
- Zapis do ERP — moduł konektora (np. mostek do Subiekt GT przez Sfera COM, Comarch/Symfonia przez API) tworzy dokument kosztowy.
- Archiwizacja + rejestr — kopia na Google Drive, wpis do arkusza (nazwa, numer KSeF, kwota, status).
- Obsługa błędów — osobna gałąź Error handler: ponowienia (retry), log i alert na Slack/Teams dla faktur „do ręki”.
Najczęściej pomijany element to punkt 7. KSeF potrafi chwilowo nie odpowiedzieć, API GUS się zatnie, a faktura przyjdzie w nietypowym formacie. Scenariusz bez obsługi błędów „po cichu” gubi dokumenty — a tego w 2027 nie chcesz.
Realne liczby — ile to oszczędza
Firma usługowa, ~80 faktur kosztowych miesięcznie. Ręcznie: ok. 6–8 min na fakturę (pobranie, walidacja, opis, parowanie, archiwum) = 8–10 godzin miesięcznie. Po automatyzacji zostaje zatwierdzanie wyjątków: ~1 min na fakturę = ok. 1,5 godziny. Oszczędność: ~7–8 godzin/mies, czyli przy stawce 78 zł/h ok. 550–620 zł miesięcznie samej pracy biurowej — plus usunięte ryzyko błędu, które od 2027 bywa płatne.
Firma handlowa, ~250 faktur miesięcznie. Ten sam rachunek skaluje się do ~25–30 godzin miesięcznie odzyskanego czasu. Przy tej skali automatyzacja zwraca się zwykle w 2–3 miesiące, a od 2027 dochodzi wartość „nie dostaję kary za fakturę poza systemem”.
To nie są liczby „marketingowe” — wynikają z prostego przeliczenia: liczba faktur × czas na dokument × stawka godzinowa.
Najczęstsze błędy przy wdrażaniu KSeF 2027
- Liczenie na odroczenie kar. Przesunięcie sankcji na 2027 to zapowiedź, nie ustawa — a zmiany z 1 stycznia 2027 (numer KSeF w płatności, koniec przejściówek) i tak wchodzą.
- „Wystawiam w KSeF, więc jestem gotowy”. Wystawianie to połowa obowiązku. Odbiór faktur kosztowych przez KSeF to druga połowa — i częsty brak.
- Pominięcie numeru KSeF w płatnościach. Od 2027 to realne pole w przelewie; ręcznie przy każdej płatności to proszenie się o błąd.
- Brak obsługi błędów w automacie. Scenariusz bez retry i alertów gubi faktury przy każdej chwilowej awarii API.
- Wdrożenie „na ostatni dzwonek” w grudniu. Na produkcji, w szczycie zamknięcia roku, pod presją. Lepiej przetestować w listopadzie.
FAQ
Czy kary za KSeF na pewno zaczną się 1 stycznia 2027?
Zgodnie z obowiązującą ustawą — tak. Ministerstwo Finansów zapowiedziało jednak (16.09.2026) przesunięcie końca okresu bez kar na 31.12.2027. To projekt w przygotowaniu; dopóki nie stanie się prawem, bezpieczniej planować pod datę 1 stycznia 2027.
Ile wynoszą kary za fakturę poza KSeF?
Do 100% kwoty VAT wykazanego na fakturze, a dla faktur bez VAT — do 18,7% kwoty należności ogółem. Wysokość w praktyce zależy od skali i powtarzalności naruszenia.
Jestem zwolniony z VAT — czy KSeF mnie dotyczy?
Zwolnienie z VAT to nie to samo co zwolnienie z KSeF. Obowiązek obejmuje transakcje B2B i B2G niezależnie od statusu zwolnienia. Faktury dla konsumentów (B2C) pozostają poza KSeF.
Czy mogę korzystać z KSeF bez automatyzacji?
Tak — ręcznie przez program księgowy lub Aplikację Podatnika. Automatyzacja nie jest obowiązkiem, tylko sposobem na usunięcie godzin przepisywania i ryzyka błędu, które od 2027 bywa płatne.
Muszę wymienić Subiekt / Comarch, żeby to ogarnąć?
Nie. Budujemy automatyzację wokół systemu, który już masz — np. Subiekt GT spinamy mostkiem przez Sfera COM, a Comarch/Symfonię przez API. Zobacz, jak integrujemy polskie ERP-y.
Co zrobić teraz
Jeśli Twój obieg faktur w KSeF „jakoś działał” w 2026, grudzień jest ostatnim spokojnym momentem, żeby go uporządkować — zanim 1 stycznia 2027 dojdą numer KSeF w płatnościach i koniec przejściówek.
Na bezpłatnym audycie przechodzę z Tobą przez Twój realny obieg faktury: co jest zgodne, co wciąż ręczne i co da się zautomatyzować w Twoim systemie do końca roku. 30 minut rozmowy, konkretny raport, bez zobowiązań.
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej. Terminy i przepisy KSeF bywają zmieniane — stan na październik 2026; przed decyzjami potwierdź aktualny status u swojego księgowego lub w komunikatach Ministerstwa Finansów.

